
Дзен
Ольга НиколаеваСтарший аналитик по облигациям «Солид Инвестиции»Все материалы
Макроэкономический контекст
- 1.Инфляция в РФ с 13 по 19 октября замедлилась и составила 0,05% после 0,11% с 6 по 12 октября, 0,96% с 29 сентября по 5 октября («тарифная неделя» после индексации с 1 октября стоимости услуг ЖКХ). С начала месяца рост цен в РФ составил 1,06%, с начала года — 6,15%. Годовое значение ИПЦ к 19 октября опустилось до 7,15% (после 7,22% неделей ранее). Несмотря на затухающий тренд в недельных титрах ИПЦ, предполагаемый месячный показатель пока заметно опережает плановое целевое значение ЦБ РФ- 0,52%.
- 2.Ценовые ожидания российских компаний в октябре снизились до 21 пункта после роста с июля, но все еще остаются выше уровня второго квартала 2026 года. Средний ожидаемый предприятиями темп прироста цен на следующие три месяца (в годовом выражении) в октябре несколько уменьшился — до 6,4% (с 6,6% в сентябре).
- 3.По оценке Эксперт РА, локальный долговой рынок достиг рекордной доли в 31% в общей структуре российского корпоративного долга. Рост рынка и увеличение доли обеспечивают преимущественно эмитенты сильных рейтинговых категорий — от AAA до AA. По расчетам агентства, их объемы размещений увеличились на 22% год к году за девять месяцев 2026 г.
Рублевые облигации
- 1.Рынок гособлигаций приободрился после затяжного снижения на фоне ожиданий геополитического прогресса, неплохих итогов первичных аукционов Минфина и умеренно позитивной макроэкономической статистики. Индекс RGBI сейчас торгуется на отметке 112,1 п.п. (+0,42 п.п. н/н) — уровне месячной давности. Дальнейшую динамику определят итоги заседания ЦБ РФ.
- 2.Минфин РФ разместил ОФЗ-ПД на 177,1 млрд руб. по номиналу (161,4 млрд. руб. неделей ранее) при спросе в 276,8 млрд руб. Ведомство предложило рынку два выпуска — «длинный» 2625 и среднесрочный 26235. Несмотря на рост объема привлечения, рынок по-прежнему отдает предпочтение более коротким бумагам. С начала квартала Минфин привлек 419, 5 млрд руб. В оставшиеся 8 аукционных дней до конца года для выполнения плана необходимо привлекать свыше 250 млрд руб. /аукцион.
- 3.Кредитные спреды на прошлой неделе сократились во всех рейтинговых категориях. Так, наиболее заметное сужение произошло в сегменте A: спред опустился на 30 б.п. до 764 б.п.
|
Индекс |
Текущее значение, % |
Неделю назад, % |
Месяц назад, % |
Год назад, % |
|
Индекс гос. Облигаций (YTM) |
16,04 |
16,08 |
15,8 |
14,9 |
|
Корпоративные облигации (YTM) |
16,09 |
16,03 |
15,85 |
17,0 |
График 1. Динамика доходности YTM% индексов государственных облигаций и индекса IFX
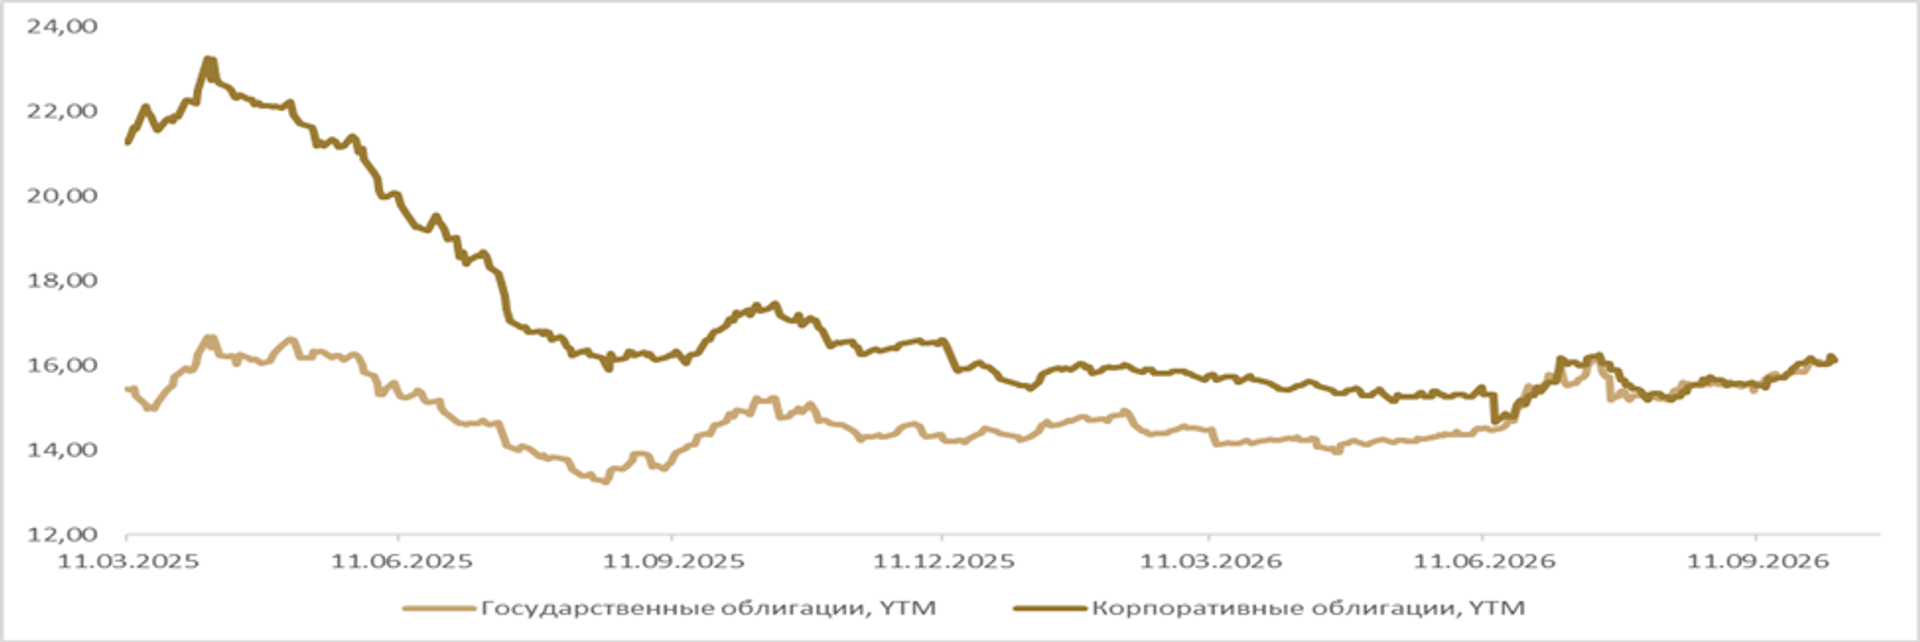
График 1. Динамика доходности YTM% индексов государственных облигаций и индекса IFX
График 2. Спреды корпоративных облигаций
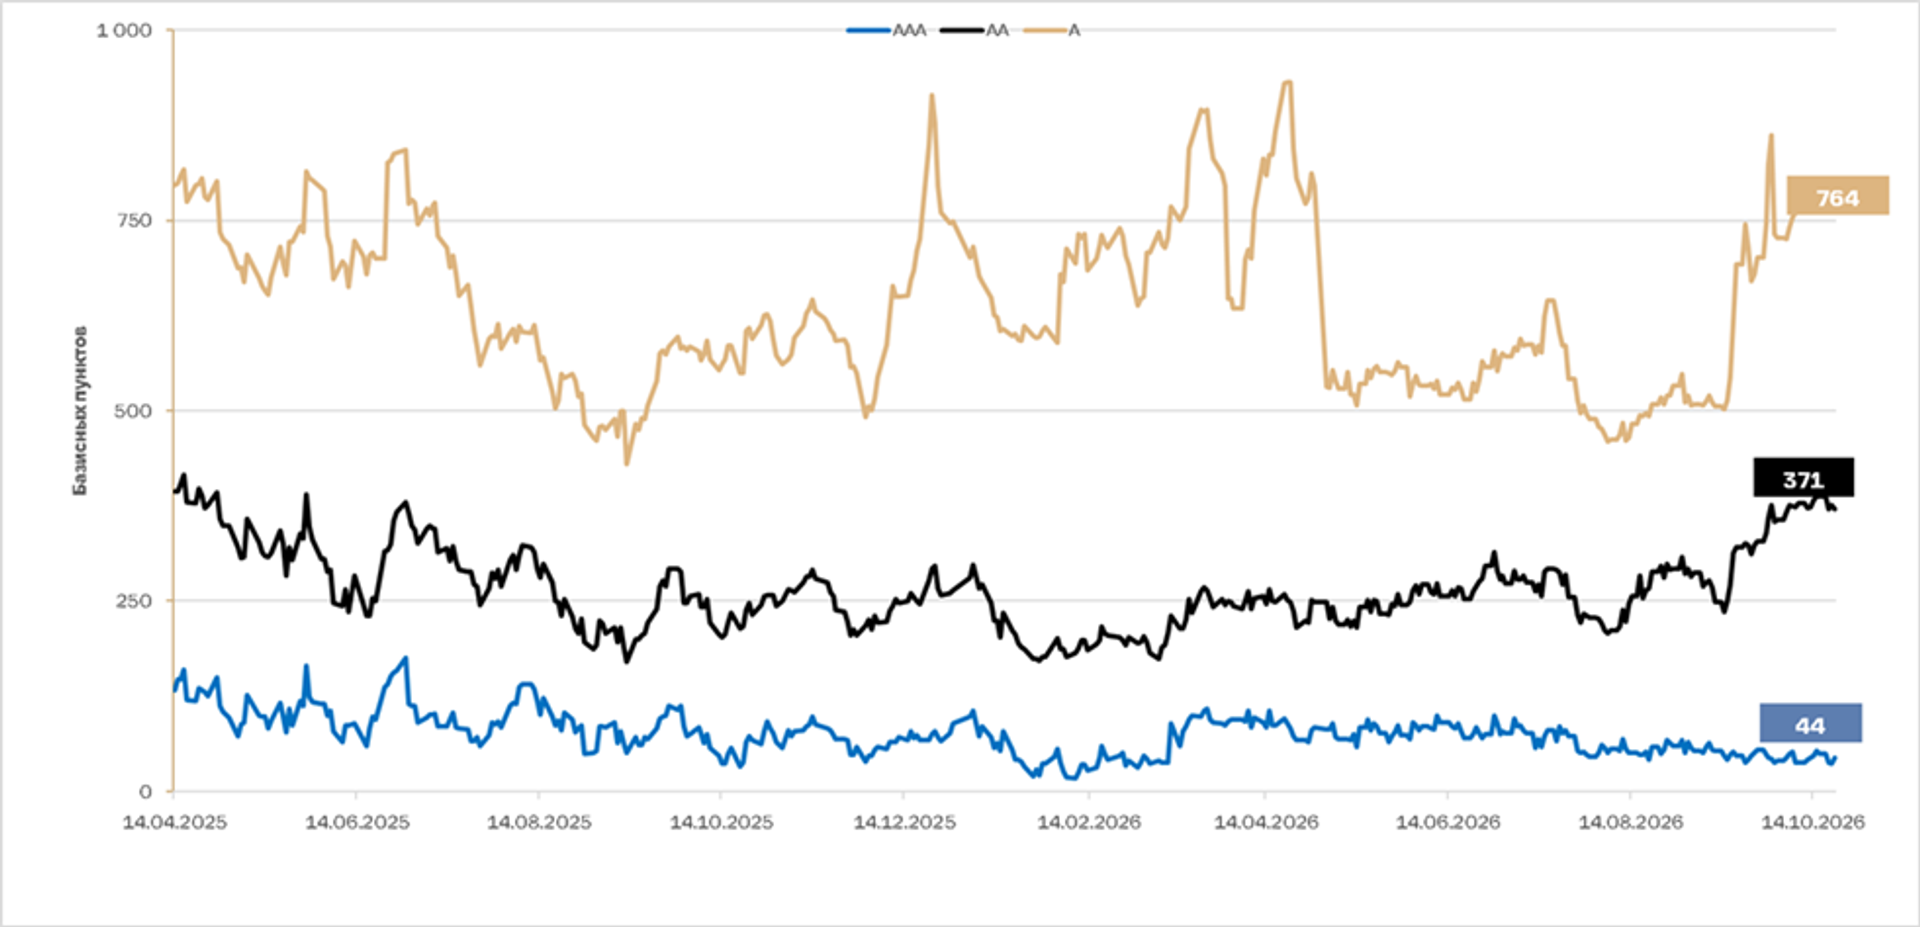
График 2. Спреды корпоративных облигаций
* (G-спред) — разница между доходностью корпоративной облигации и государственной (ОФЗ) с таким же сроком до погашения. Отображает премию за кредитный риск
Валютные облигации
- 1.С 15 по 22 октября рубль продолжил свое укрепление к доллару и юаню. Официальный курс рубля к доллару опустился на 2,35% — с 83,95 до 81,97 руб., а курс юаня — на 2,07%, с 12,54 до 12,28 руб.
- 2.Динамика курса национальной валюты в данный момент определяется сочетанием следующих основных фактов: пик налогового периода и выплаты дивидендов, растущий ценовой тренд на рынке углеводородов, надежды на смягчение геополитической напряженности. С учетом ожиданий сохранения ключевой ставки ЦБ РФ на ближайших заседаниях, позиции рубля до конца года могут оказаться прочнее, чем изначально закладывал рынок.
- 3.На фоне заметного восстановления позиций рубля, доходности квазивалютных облигаций за прошедшую неделю развернулись к росту. Динамика юаневых бумаг оказалась более сдержанной, вероятно из-за более низкой ликвидности.
|
Валютная пара |
Консенсус прогноз*на конец 4 кв. 2026 |
|
USD/RUB |
85 (ранее 85) |
|
EUR/RUB |
95,77 (ранее 95,5) |
|
CNY/RUB |
12,63 (ранее 12,66) |
|
Индекс |
Текущее значение, % |
Неделю назад, % |
Месяц назад, % |
Год назад, % |
|
Замещающие облигации (YTM) |
10,7 |
10,3 |
9,9 |
7,9 |
|
Юаневые облигации (YTM) |
9,0 |
9,0 |
8,6 |
7,0 |
График 3. Динамика доходности YTM,% индексов замещающих и юаневых облигаций
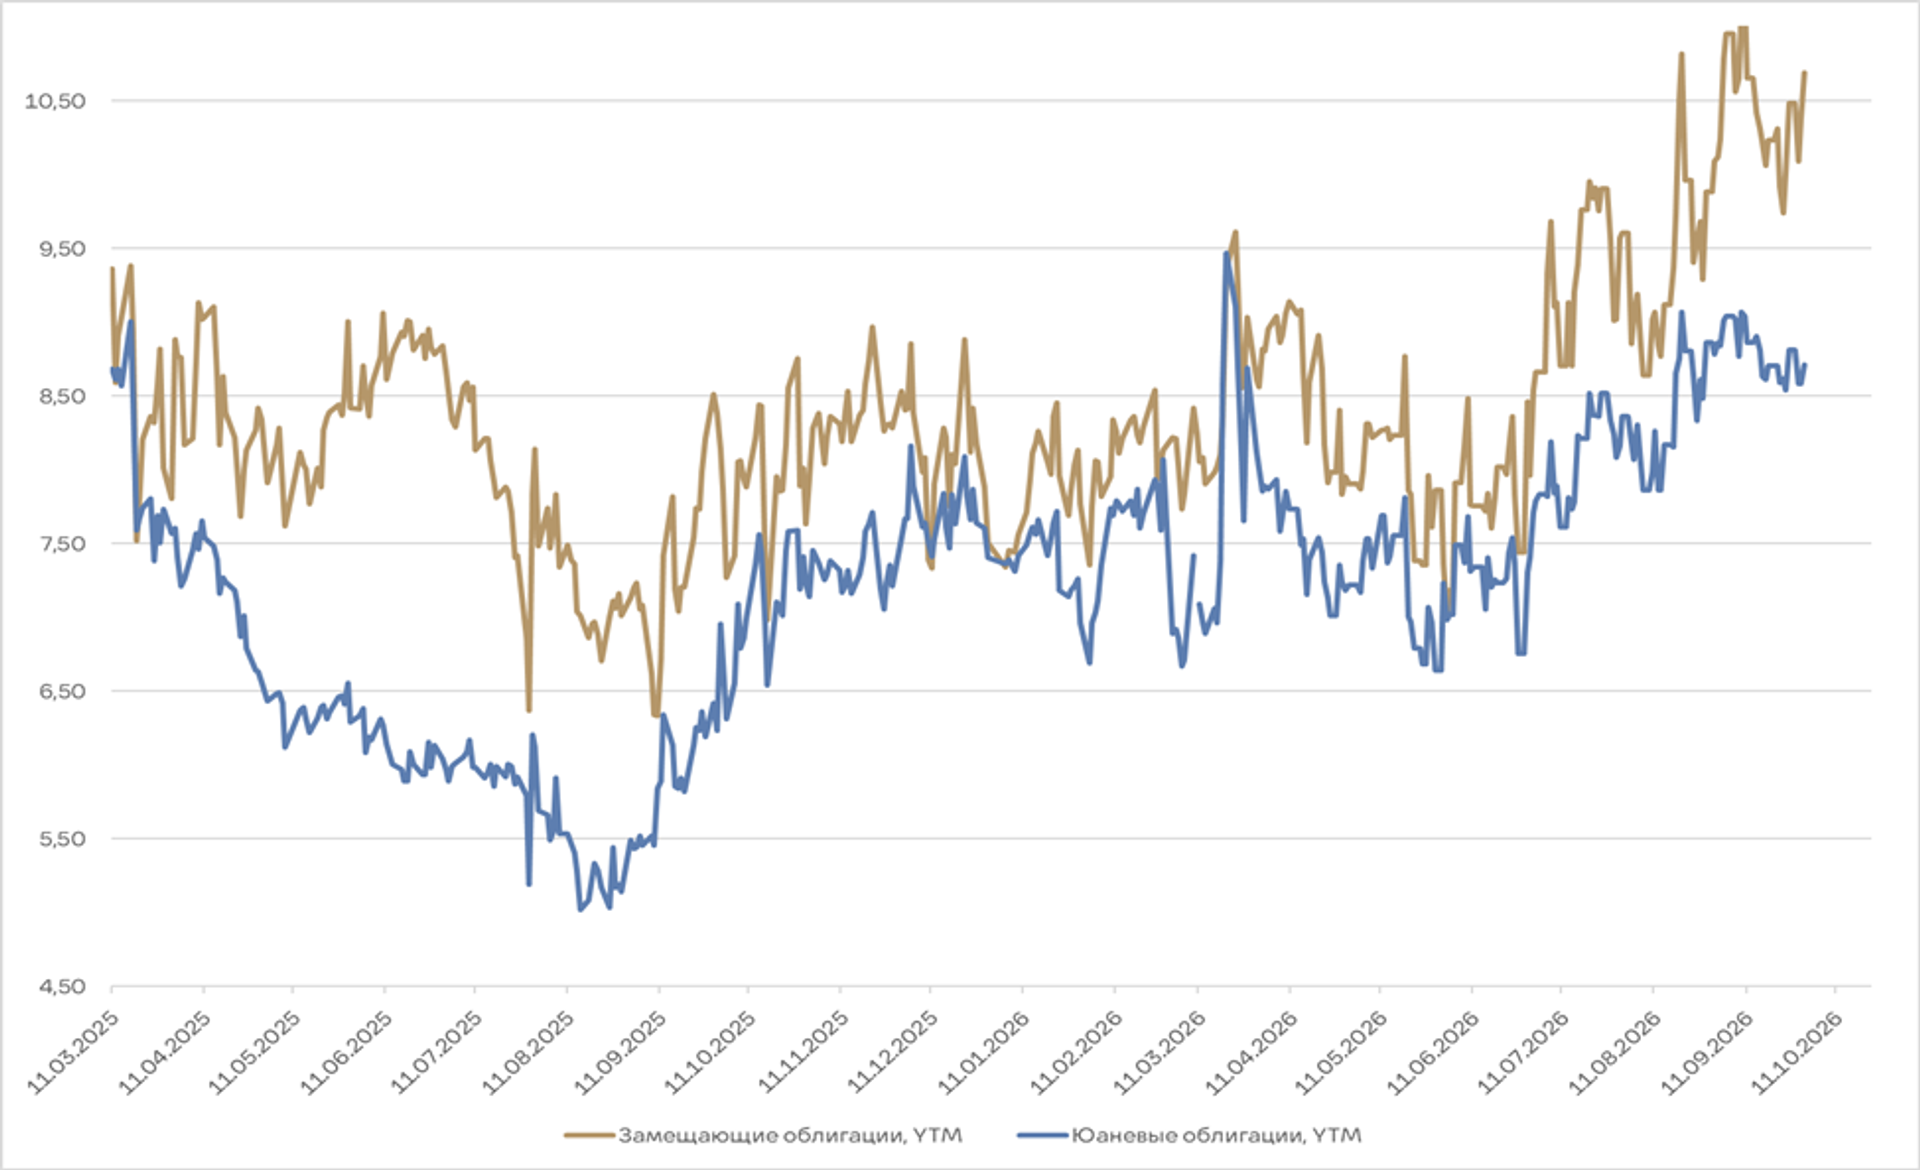
График 3. Динамика доходности YTM,% индексов замещающих и юаневых облигаций
Автор: Ольга Николаева, старший аналитик по облигациям «Солид Инвестиции»
В разделе «Мнения» сайта Агентства экономической информации «ПРАЙМ» публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства «ПРАЙМ». Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ «ПРАЙМ».
Авторы и АЭИ «ПРАЙМ» не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе «Мнения» Вы можете обращаться в редакцию агентства: combroker@1prime.ru.
Подробнее